Bank Norwegian

- Maxkredit 150 000 kr
- Årskostnad 0 kr
- Effektiv ränta 24,36 %
- Räntefria dagar 45 dagar
Vilket kreditkort passar dig?
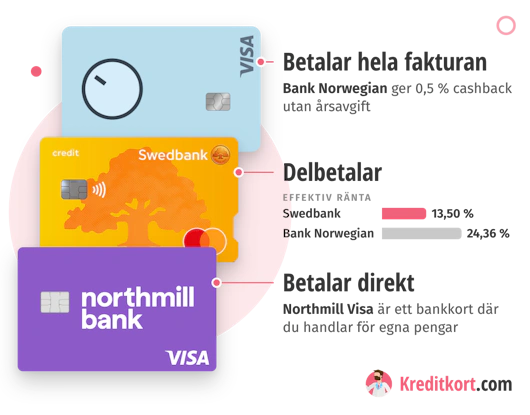
Ett kreditkort är ett kontokort kopplat till en kredit, där du själv väljer om du betalar hela fakturan eller delar upp den. Kortet har en kreditgräns och samlar dina köp på en månadsfaktura, ofta med upp till 45 till 60 räntefria dagar beroende på kort. Betalar du hela fakturan i tid använder du kortet i praktiken som ett betalkort och betalar ingen kreditränta på köpen. Delbetalar du använder du krediten och då tillkommer ränta.
Det viktigaste första valet är därför om du betalar hela fakturan eller delbetalar:
- Betalar du hela fakturan blir räntan mindre viktig. Jämför då främst årsavgift, bonus, valutapåslag, räntefria dagar och kreditgräns utifrån hur du ska använda kortet.
- Delbetalar du bör du i stället prioritera effektiv ränta, avgifter och den totala kreditkostnaden.
- Vill du betala direkt från kontot är ett bankkort ett bättre alternativ.
Välj sedan vad kortet ska vara bra på, till exempel bonus, resor, rabatter eller låga avgifter.
Jämför kreditkort 2026: Anpassa din topplista
- Välj vad du behöver få ut av kortet
Välj ett eller flera filter utifrån hur du ska använda kortet. Vill du få bonus på vardagsköp, hålla nere avgifterna, använda kortet utomlands eller kunna delbetala till låg kostnad? - Jämför de rekommenderade korten
Markera korten med Jämför kort och se vilket som ger bäst kombination av kostnad, förmåner och villkor för hur du tänker använda det. - Kontrollera innan du ansöker
Kontrollera att du uppfyller grundkraven och att ränta, avgifter och viktiga villkor passar hur du tänker använda kortet.
 Ansök nu Ansök säkert hos Avida
Avida Black
Jämför kort- Maxkredit 100 000 kr
- Årskostnad 0 kr
- Effektiv ränta 21,88 %
- Räntefria dagar 45 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
 Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
 Ansök nu Ansök säkert hos re:member
re:member flex
Jämför kort- Maxkredit 120 000 kr
- Årskostnad 0 kr
- Effektiv ränta 8,12 - 18,91 %
- Räntefria dagar 56 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt

Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.- Ansök nu Ansök säkert hos Bank Norwegian
Bank Norwegian
Jämför kort- Maxkredit 150 000 kr
- Årskostnad 0 kr
- Effektiv ränta 24,36 %
- Räntefria dagar 45 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.  Ansök nu Ansök säkert hos Collector
Collector Purple
Jämför kort- Maxkredit 50 000 kr
- Årskostnad 0 kr
- Effektiv ränta 12,60 %
- Räntefria dagar 56 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos Swedbank
Swedbank Mastercard
Jämför kort- Maxkredit 100 000 kr
- Årskostnad 0 kr 195 kr
- Effektiv ränta 13,50 %
- Räntefria dagar 55 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos FOREX
FOREX kreditkort
Jämför kort- Maxkredit 100 000 kr
- Årskostnad 225 kr
- Effektiv ränta 16,27 %
- Räntefria dagar 55 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos Collector
Collector Black
Jämför kort- Maxkredit 50 000 kr
- Årskostnad 195 kr
- Effektiv ränta 18,67 %
- Räntefria dagar 56 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos Northmill
Northmill
Jämför kort- Maxkredit 0 kr
- Årskostnad 0 kr
- Effektiv ränta 0,00 %
- Räntefria dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos Entercard
Coop Mastercard Mer
Jämför kort- Maxkredit 150 000 kr
- Årskostnad 0 kr 295 kr
- Effektiv ränta 18,96 %
- Räntefria dagar 55 dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos GF Money
GF Card
Jämför kort- Maxkredit 30 000 kr
- Årskostnad 0 kr
- Effektiv ränta 36,58 %
- Räntefria dagar
- Bonus, Cashback eller Rabatter
- Mobila betalsätt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Ansök nu Ansök säkert hos null
Northmill Premium
Jämför kort- Årskostnad 999 - 1 668 kr
- Uttagsavgift 0 %
- Valutapåslag 0 %
- Mobila betalsätt


Så jämför du kreditkort utifrån din situation

Du vill att kortet ska kosta så lite som möjligt
Betalar du hela fakturan i tid är ett kort utan årsavgift oftast billigast, men se till att det är avgiftsfritt varje år och inte bara det första. Titta också på vad pappersfaktura, uttag och köp i annan valuta kostar, eftersom det är där ett gratiskort kan bli dyrt. Delbetalar du är det i stället räntan som avgör vad kortet kostar.

Du vill få tillbaka på mat, bensin och vardagsköp
Gör du de flesta köpen hos samma kedja, som ICA, Coop eller OKQ8, kan kedjans eget kort ge mest tillbaka. Sprider du köpen över många butiker passar bonus eller cashback på alla köp bättre. Bonusen ligger ofta under en procent och har ibland ett tak, så en årsavgift eller en enda månads ränta kan snabbt äta upp den.

Du är osäker på om du blir beviljad
Inget kreditkort beviljas alla, men kraven skiljer sig mellan korten. Kortutgivaren gör en egen kreditprövning där även dina utgifter och skulder vägs in, och kreditupplysningen visar din senast taxerade inkomst, så har du nyss gått från studier till jobb syns den nya lönen inte alltid direkt. Med en betalningsanmärkning beviljas du i regel inget kreditkort, och då är ett debetkort det realistiska alternativet eftersom det inte kräver kreditprövning.

Du behöver dela upp ett större köp
När du betalar av något under flera månader är det kreditkostnaden som avgör, inte bonusen. Jämför effektiv ränta, som även räknar in avgifterna, och tänk på att räntan du erbjuds kan vara individuell och högre än den lägsta som visas. Även räntefri delbetalning har ofta avgifter för uppläggning och avier, och kalkylatorn längre ner på sidan visar vad det kostar per månad och totalt.

Du reser utomlands
Många kort tar runt 2 procent i valutapåslag, runt 400 kr på 20 000 kr i köp utomlands, så ett kort utan valutapåslag och uttagsavgift lönar sig snabbt. Lounge och starkare reseförsäkring kräver oftast ett premiumkort med årsavgift, och många kombinerar det med ett kort utan valutapåslag. Kolla också vad försäkringen kräver för att gälla, till exempel hur stor del av resan eller hyrbilen du måste betala med kortet.

Ni delar på hushållets utgifter
Vill ni ha ett gemensamt kreditkort, där ni handlar med varsitt kort men samlar köpen på en faktura, behöver kortet erbjuda extrakort, och det gör inte alla. Jämför vad extrakortet kostar och om köpen på båda korten ger bonus. Tänk också på att ni delar på samma kreditgräns och att det oftast bara är den som har huvudkortet som ansvarar för att fakturan betalas.
Bör du skaffa ett kreditkort?
Ett kreditkort kan ge dig bonus, rabatter och försäkringar på köp du ändå gör, och ett extra skydd om ett köp går fel. Men du handlar med lånade pengar som ska betalas tillbaka. Två saker behöver stämma för att ett kreditkort ska vara rätt för dig: att det passar din ekonomi, och att kortet ger dig något du faktiskt använder. Vill du läsa mer om när ett kort passar och inte, se vår guide om vem som bör ha ett kreditkort.
Betalar du hela fakturan i tid slipper du normalt ränta på vanliga kortköp. Planerar du att delbetala behöver du i stället räkna på vad det kostar och bestämma när skulden ska vara betald.
Vänta med kreditkort om du:
- redan har svårt att betala räkningarna i tid eller har skulder som växer. Ett kreditkort löser inte det, det blir en räkning till.
- skulle behöva krediten för att klara mat, hyra och andra vanliga utgifter.
- vet med dig att du lätt handlar för mer än du tänkt när pengarna inte dras direkt. Då är ett bankkort ett bättre val.
Två saker är också värda att kontrollera innan du ansöker:
- Har du en betalningsanmärkning säger de flesta kortutgivare nej, och varje ansökan innebär en kreditprövning med kreditupplysning som underlag, så kolla grundkraven först.
- Och ska du söka bolån inom kort kan även en outnyttjad kreditgräns påverka hur mycket banken bedömer att du kan låna, så stäm av med banken innan du skaffar kortet.
Utgå från var du brukar handla och hur du reser, inte från vad kortet erbjuder. Ett kreditkort ger dig något om du:
- handlar på nätet eller betalar resor och större köp i förväg. Levererar säljaren inte det du betalat för, till exempel vid en konkurs, kan du kräva pengarna tillbaka även av kortutgivaren. Det kallas invändningsrätt.
- reser och vill ha ett kompletterande reseskydd. Reseförsäkringen och avbeställningsskyddet gäller oftast bara om du betalat en viss del av resan med kortet, så kontrollera villkoren innan du bokar.
- behöver ett kreditkort för att boka hyrbil eller lämna deposition på hotell. Kontrollera vilka kort som accepteras och hur stort belopp som reserveras på kortet.
- vill få bonus eller rabatter på sådant du redan köper, till exempel mat och drivmedel, eller samla poäng som du faktiskt kan använda till resor.
- vill samla månadens köp på en faktura och få bättre överblick över vad du handlar för.
Väg värdet av förmånerna mot årsavgiften och andra avgifter, och kolla vilka försäkringar du redan har via bankkortet eller hemförsäkringen. Hur du räknar på det förklarar vi under Vad är förmånerna värda för dig?
Har du utrymme i ekonomin och en tydlig användning för kortet? Då är nästa steg att jämföra kreditkort utifrån det du behöver, till exempel skydd på resan, bonus på vardagsköp eller låg kostnad för delbetalning.
Då bör du inte skaffa ett kreditkort
Alla ska inte ha ett kreditkort. Risken ligger i att handla för mer än du har råd att betala när fakturan kommer, för då blir en kredit som var tänkt som bekvämlighet en skuld med ränta. Skaffa därför bara ett kreditkort om du har god överblick och kontroll över din ekonomi, och bara om du hittar ett kort som faktiskt passar dig. Kan du inte svara ja på frågorna ovan är svaret att vänta.
Vad är ett kreditkort?
Ett kreditkort är ett kontokort kopplat till en kredit. När du handlar betalar kortutgivaren butiken, och du får en faktura en gång i månaden på allt du köpt. Krediten är i praktiken ett löpande lån: du lånar bara så mycket som dina köp kräver, och det du betalar tillbaka kan du använda igen. Du väljer själv om du betalar hela fakturan eller delar upp den. Delbetalar du tillkommer ränta på det som är kvar. De flesta kreditkort i Sverige ger dessutom ett antal räntefria dagar, så att vanliga kortköp inte kostar någon ränta alls när fakturan betalas i sin helhet och i tid.
Det är valfriheten som skiljer kreditkortet från de andra korten i plånboken. Med ett betalkort får du också en månadsfaktura, men hela beloppet ska betalas varje gång. Med ett bankkort, som också kallas debetkort, dras pengarna direkt från ditt konto i samma stund som du handlar, och det finns ingen kredit alls.
| Typ av kort: | Kreditkort | Betalkort | Bankkort (debetkort) |
|---|---|---|---|
Så betalar du | Månadsfaktura, hela beloppet eller en del | Månadsfaktura, alltid hela beloppet | Dras direkt från ditt konto |
Kredit | Ja, upp till din kreditgräns | Ja, men ska betalas varje månad | Nej |
Ränta | Bara om du delbetalar | Nej, men avgift om du betalar sent | Nej |
Kortutgivarens ansvar för köpet enligt konsumentkreditlagen | Ja | Ja | Nej |
Så fungerar ett kreditkort, från köp till faktura
När du beviljas kortet får du en kreditgräns, det högsta belopp du kan ha utestående samtidigt. Varje köp minskar ditt tillgängliga utrymme, och varje inbetalning frigör det igen. Hotell och biluthyrare reserverar ofta ett belopp på kortet i förväg. Det är ingen kostnad, men det binder utrymmet tills reservationen släpps, så ha marginal på resan. Vissa kort tillåter köp över kreditgränsen mot en avgift; har överskridandet pågått en månad ska utgivaren snarast tala om vad det kostar dig. Vid fakturaperiodens slut får du en faktura med allt som bokförts under perioden, ett lägsta belopp att betala och ett förfallodatum.
De räntefria dagarna räknas från köpet till förfallodagen, så antalet beror på när i perioden du handlar.
Så räknas de räntefria dagarna
Ett exempel från en av utgivarna: alla köp från den 16:e till den 15:e samlas på en faktura som skickas den 16:e och förfaller den 28:e samma månad. De räntefria dagarna räknas från köpet till förfallodagen.
- Köp den 16 oktober, första dagen i perioden: hamnar på fakturan som förfaller den 28 november. 43 räntefria dagar.
- Köp den 14 november, näst sista dagen: hamnar på samma faktura, förfaller samma dag. 14 räntefria dagar.
Därför skriver korten "upp till". Gör ett större köp direkt efter brytdatumet, inte precis före.
Betalar du hela fakturabeloppet senast på förfallodagen är den skulden återbetald, och köp som gjorts efter periodens slut ligger på nästa faktura. Betalar du minst lägsta beloppet men inte allt räknas det som delbetalning, och resten rullar vidare med ränta: hos vissa kort från förfallodagen, hos andra från den dag köpen bokfördes. Det gäller även om det bara fattas några kronor. Betalar du mindre än lägsta beloppet räknas fakturan som obetald, med påminnelseavgift som följd. Räntefriheten gäller dessutom bara vanliga kortköp. Kontantuttag, överföringar till konto och räkningsbetalningar via kortet kostar hos många kort ränta från första dagen, även när fakturan betalas i tid. Hur ett kreditkort fungerar steg för steg beskriver vi i en egen guide.
Vad kostar ett kreditkort?
Betalar du hela fakturan i tid
Då betalar du ingen ränta på vanliga köp, och priset avgörs av årsavgiften och avgifterna vid vissa transaktioner. Valutapåslaget tas på allt som dras i utländsk valuta, även näthandel och prenumerationer, och väljer du att betala i kronor i terminalen utomlands är det handlaren som växlar, oftast till en sämre kurs. Uttagsavgiften vid kontantuttag är ofta en procentsats med ett lägsta belopp, vilket gör små uttag dyrast, och pappersfaktura kostar en aviavgift. Många kort har ingen fast avgift alls, och ett sådant kort kostar ingenting så länge du betalar i tid och undviker transaktionerna med avgift.
Delbetalar du
Då är räntan den stora kostnaden. Den nominella räntan är själva räntesatsen, medan den effektiva räntan även räknar in avgifterna som hör till krediten och därför är det bästa måttet när du jämför kort. Vad det kostar dig beror på belopp och återbetalningstid, och det räknar du i kalkylatorn nedan. Räntan får inte överstiga referensräntan plus 20 procentenheter för avtal som ingåtts sedan 1 mars 2025, och sedan inkomståret 2026 ger den inget skatteavdrag, så hela räntan är din kostnad. Ska skulden ligga länge är det värt att jämföra kreditkort med lån.
Räkna ut vad din delbetalning kostar
Med vår kreditkortskalkylator får du en tydlig överblick över vad det kan komma att kosta dig om du väljer att delbetala ett valt belopp med valfritt kreditkort. Ange vilket kreditkort du använder, hur stor kredit du vill utnyttja och under vilken tidsperiod du planerar att betala tillbaka beloppet. Kalkylatorn räknar sedan ut både månadskostnaden och den totala kostnaden för din delbetalning.
Välj din kredit


Vad är förmånerna värda för dig?
En förmån är bara värd något om du skulle ha gjort köpen ändå. Räkna baklänges: ett kort med till exempel 0,5 procent i återbäring och 300 kr i årsavgift går jämnt ut först vid 60 000 kr i köp per år, och ett kort utan årsavgift med samma återbäring ger bättre netto hela vägen. Frågan är alltså inte bara om förmånerna täcker avgiften, utan om kortet ger mer tillbaka än alternativen. Vi har räknat på hur mycket bonus man kan tjäna på vanliga köpmönster.
Läs också vad som undantas. Kontantuttag, överföringar och spel ger sällan bonus, vissa kort har ett tak per år, och poäng kan ha ett sista datum eller bara gå att använda hos en viss partner. Försäkringarna är ofta den förmån som är mest värd, men också den med flest villkor, och villkoren skiljer sig mellan korten. Kontrollera hur stor del av resan som måste betalas med kortet (hos de kort vi granskat mer än hälften, hos vissa minst tre fjärdedelar), att betalningen går direkt till arrangören, vilka medresenärer som omfattas, och vilka tak och undantag som gäller. Delbetalar du regelbundet äter räntan snabbt upp vilken bonus som helst. Då är ett kort med låg effektiv ränta bättre än ett med hög bonus.
Ditt skydd och din säkerhet
När du betalar med kreditkort ansvarar kortutgivaren enligt konsumentkreditlagen tillsammans med säljaren för att du får det du betalat för. Levereras varan inte, går butiken i konkurs eller vägrar säljaren rätta ett fel kan du rikta samma krav mot kortutgivaren som mot säljaren, upp till det belopp du betalat med kortet. Betalar du med bankkort finns inte det skyddet, bara kortnätverkens egna reklamationsregler, som är mer begränsade. Därför är kreditkort rätt kort för större förskott som resor, möbler och kurser. Du har också 14 dagars ångerrätt på själva kortavtalet, räknat från att du fått villkoren. Har du hunnit använda krediten betalar du tillbaka beloppet med ränta inom 30 dagar. Vilka betalningsskydd som följer med korten går vi igenom i en egen guide.
Mot obehöriga köp skyddas alla kort av betaltjänstlagen. Har du skött din kod och spärrat kortet så snart du märkt att det är borta står du normalt inte för något alls. Har du inte skyddat koden kan du få stå för upp till 400 kr, vid grov oaktsamhet upp till 12 000 kr, och har du agerat särskilt klandervärt för hela beloppet. Det sista är där dagens bedrägerier träffar.
Ingen bank eller myndighet ber dig använda BankID för att stoppa ett bedrägeri. Godkänner du något i appen på någons uppmaning kan du få stå för hela beloppet. Ser du ett köp du inte känner igen, spärra kortet direkt.
Nämnden som prövar sådana fall har bedömt att den som godkänner med BankID på en bedragares uppmaning har agerat särskilt klandervärt. Användes däremot ingen stark inloggning vid köpet ansvarar banken för hela beloppet. Allt som dras efter att du spärrat kortet ansvarar du inte för, men väntar du med att säga till kan du få stå för hela beloppet, även för ett litet köp som redan återbetalats. Gå därför igenom fakturan varje månad; 13 månader är den yttersta gränsen för att reklamera, inte en frist att vänta ut. Vid näthandel inom EU godkänner du köp med BankID eller bankens app, vilket gör stulna kortuppgifter betydligt mindre användbara.
Från den 20 november 2026 gäller en ny konsumentkreditlag som behåller räntetaket och skärper kreditprövningen. För dig med kreditkort innebär den bland annat kontoutdrag minst en gång i månaden, minst två månaders uppsägningstid och besked om skälen om utgivaren säger upp kortet, minst 30 dagars varsel innan kreditutrymmet minskas, och att du då ska erbjudas att betala det förfallna beloppet i tolv lika stora månadsbetalningar med ränta innan det går till indrivning. Ett kort du inte använder alls kan däremot stängas direkt om avtalet tillåter det, så använd reservkortet ibland. Reglerna om månadsutdrag, uppsägning, varsel och tolv månadsbetalningar gäller även kreditkort du redan har.
Några av våra samarbetspartners
 GF Money
 Collector
 Northmill
 re:member
 Swedbank
 Bank Norwegian
Här på Kreditkort.com är vårt fokus alltid att ni, våra besökare, snabbt och enkelt skall kunna hitta det kreditkort som passar era förutsättningar och önskemål. Detta gör vi genom att lista och alla kreditkort samt recensera dessa helt opartiskt.
Vi täcker alla typer av kreditkort och debetkort i Sverige 2026, så som resekort, bonuskort, tankkort och mycket mer. Vi har en lång erfarenhet av att jämföra kreditkort och erbjuder därför denna tjänst på flera marknader.
Vi har byggt Kreditkort.com på ett sådant sätt som gör att våra besökare enkelt kan jämföra kreditkort.
Sajten är utrustad med flera verktyg som kan användas för att hitta kreditkort som stämmer överens med dina krav och önskemål. Dessa verktyg inkluderar vårt jämförelseverktyg, kreditkortskalkylator, kreditkortsfilter och vårt kreditkortsguide.
I våra recensioner tydliggör vi alla fördelar, nackdelar, avgifter, förmåner och villkor för olika kreditkort. I vår guidesektion har vi också samlat en stor mängd information om allt man kan tänkas behöva veta när man jämför kreditkort samt tips på hur kreditkort kan användas på olika sätt.
Heltäckande recensioner av kreditkort
Varje enskilt kort vi listar här på Kreditkort.com är opartiskt recenserade av en av våra kreditkortsexperter. Vi granskar kreditkort noggrant och detaljerat för att täcka alla aspekter av kortet i våra recensioner. Vi djupdyker i kortets:
- Månads- eller årsavgift
- Räntekostnader, räntefria dagar och räntevillkor
- Delbetalningsalternativ
- Lojalitetsprogram och övriga förmåner samt villkoren för dessa
- Försäkringar, försäkringsvillkor och ersättningsbelopp
- Eventuella dolda avgifter
- Krav för ansökan
Vi sammanställer sedan en lista på kortets främsta fördelar och nackdelar för en snabb och enkel överblick. Genom våra recensioner kan du på bästa sätt få en tydlig bild av ett specific kreditkort och därmed avgöra om kortet passar dig.
I varje recension kan du också ta del av våra användares egna åsikter och erfarenheter av korten samt se kortens användarbetyg. Har du själv ett av de kreditkort vi listar så kan du lämna ett eget betyg och dela med dig av dina åsikter i kommentarsfältet under recensionen.
Alla kortkategorier samlade på en och samma plats
Här på Kreditkort.com har vi valt att dela in kreditkort i olika kategorier. Vårt mål med att dela upp kreditkorten i kategorier är att det ska bli enklare för dig att navigera till den nisch av kort som passar dina intressen och behov.
Inom alla kategorier kan du jämföra kreditkort som stämmer överens med kategorinamnet. Under resekort hittar du exempelvis kort som ger förmåner före och under resan som exempelvis flygbonus, reseförsäkringar och avsaknad av valutapåslag.
Du hittar även kreditkort med låg ränta, kreditkort med hög kreditgräns samt kreditkort utan årsavgift bland våra kategorier.
Jämför kreditkort enkelt med våra verktyg
På Kreditkort.com har vi tagit fram flera värdefulla verktyg som du kan använda dig av för att på ett enkelt sätt få ett bättre förståelse över vilket kreditkort som passar just dig. Dessa verktyg inkluderar:
- Kreditkortsfilter: Med vår filterfunktion kan du välja att se en skräddarsydd listan över kreditkort som uppfyller dina specifika önskemål. Välj om du endast vill se våra rekommenderade kort eller alla kreditkort vi recenserat.
Fyll sedan i de parametrar som du vill att kreditkortet skall uppfylla och få en lista på kort som stämmer överens med dessa. - Kreditkortskalkylator: Vår kalkylator ger en tydlig och enkelt överblick över hur mycket det kostar att delbetala en viss kredit med ett specifikt kreditkort, under valfri tidsintervall. Välj det kreditkort du vill räkna på, välj sedan krediten och återbetalningstiden och få upp exakt kostnad.
- Kreditkortstest: Genom att svara på ett fåtal frågor tar vi fram en skräddarsydd lista över kreditkort som stämmer överens med dina önskemål utefter din ekonomiska situation och dina krav.
Fyll exempelvis i vilken förmån som är viktigast för dig samt vilka mobila betalningsmetoder du föredrar för att få en personlig rekommendation. - Kreditkortsjämförelse: Använd vår kreditkortsjämförelse för att ställa olika kreditkort mot varandra och jämföra dem.
Men jämförelsen kan du enkelt se vilket kreditkort som har lägre avgifter, kortens olika egenskaper och förmåner, vilka krav som måste uppfyllas för att få kortet och mycket mer.
Lär dig allt om kreditkort i vår guidesektion
Oavsett om du har flera kreditkort sen innan eller om du är helt oerfaren så finns det alltid mer att lära sig om kreditkort. I vår guidesektion kan du som är nyfiken på lära dig mer om alla aspekter av ett kreditkort ta del av våra guider. Vi har delat upp vår guidesektion i fyra huvudsakliga kategorier:
- Kreditkort och betalningar - Grundläggande guider som bland annat täcker hur man spärrar kreditkort, hur man delbetalar räkningar och mycket mer.
- Lojalitetsprogram och cashback - Guider över olika lojalitetsprogram som inkluderar bonus och cashback. Vi går bland annat igenom olika former av cashback, hur specifika lojalitetsprogram fungerar och mer.
- Försäkringar - Reseförsäkringar, betalförsäkringar, köpskydd och mycket mer. Här hittar du all information gällande försäkringar och skydd som ges med kreditkort.
- Ekonomi - Här informerar vi om hur olika räntor och kostnader kopplade till kreditkort fungerar. Är du osäker på vad du kan tänkas behöva betala för ett kort så är detta kategorin för dig.
Så granskar vi alla kreditkort

Avgifter
Ju högre avgifte desto högre krav ställer vi på kortets övriga förmåner. Vi förespråkar så låga avgifter som möjligt.

Bonus & Förmåner
Vi djupdyker i de förmåner som kreditkort erbjuder för att tydliggöra dessa för dig. Ju fler och högre förmåner, desto bättre är kreditkortet.

Försäkringar
Vi kontrollerar vilka försäkringar som kreditkortet erbjuder i förhållande till villkor och ersättningsbelopp för dessa försäkringar.

Villkor och begränsningar
Vi granskar kreditkortets villkor och begränsningar samt ställer dessa i relation till de förmåner som erbjuds.

Krav
Vi sammanställer de krav som behöver uppfyllas för en godkänd kortansökan. Vi förespråkar kreditkort med låga krav eftersom dessa är tillgängliga för fler personer.

Räntekostnader
Vi granskar kreditkortets räntefria dagar samt räntekostnader. Ju fler räntefria dagar och låga räntekostander desto bättre.
Hur ska jag välja rätt kreditkort?
På Kreditkort.com granskar och jämför vi kreditkort utifrån flera faktorer nämnda ovan. Vi analyserar dessa faktorer och presenterar sedan kreditkortet med en kort sammanfattning, en sammanställning av kreditkortets främsta för- och nackdelar samt en längre recension för att hjälpa dig välja det kort som passar din livsstil och dina behov bäst.
Genom att ta del av våra detaljerade jämförelser och recensioner kan du enkelt och tryggt hitta och välja rätt kreditkort.

Testa kreditkortguiden & hitta rätt kreditkort för dig
Vi hjälper dig med allt som har med kreditkort att göra. Vi listar och jämför de bästa kreditkorten i Sverige 2026 samt håller dig uppdaterad och informerad genom nyheter och guider.
Länken nedan tar dig till vår Kreditkortguide där du kan svara på 6 enkla frågor på 2 minuter och få förslag på ett kreditkort som passar just dig!
Detta är viktigt att veta om kreditkort
Ett kreditkort ger dig en flexibel kredit som du kan använda fritt så länge du håller dig inom din beviljade kreditgräns. Krediten fungerar som ett lån som du behöver betala tillbaka. Med krediten får du ett visst antal räntefria dagar. Antalet räntefria dagar är den tid då du kan betala tillbaka hela krediten utan extra kostnad. Om du vill kan du även välja att dela upp återbetalningen över en längre period och då betalar du bara en del av summan varje månad, mot en ränteavgift.
Gratis kreditkort
Många kreditkort är gratis, men det finns även flera kreditkort som har en årsavgift. För att det ska vara värt att skaffa ett kreditkort bör du säkerställa att du sparar eller tjänar mer pengar på kortet än vad kreditkortet faktiskt kostar.
Välj kreditkort efter kategori
Du bör välja ett kreditkort som passar dig och dina köpmönster bäst. Olika kort gynnar olika personer beroende på vilka behov och önskemål de har. Exempelvis finns det kreditkort med förmåner som gynnar personer som ofta reser, medan andra kreditkort är utformade för att gynna dig som ofta tankar eller handlar mat.
Extrakort
Kreditkort kan även erbjuda extrakort så personer i ett och samma hushåll kan hantera sin ekonomi och sina utgifter gemensamt, exempelvis. Ett extrakort är kopplat till samma kredit som huvudkreditkortet och utgifterna samlas på en gemensam faktura.
Tillfällen då kreditkort kan göra en stor skillnad
Det finns flera anledningar och situationer då det är värt att skaffa kreditkort.
- Få mer ut av alla din vardagsköp genom bonus, rabatter, försäkringar och cashback.
- Större flexibilitet vid betalningar genom räntefria dagar och räntefria delbetalningar.
- Undvik avgifter utomlands med ett kreditkort utan valutapåslag och uttagsavgift om du ofta reser.
- Ökan ekonomisktrygghet genom att ditt kreditkort fungerar som en ekonomiskbuffert vid oväntade utgifter.
- Det blir enklare att boka hyrbil då majoritet av alla hyrbilsfirmor kräver att kreditkort används vid deposition.
- Kreditkort har starkt skydd av konsumentkreditlagen för rätt till återbetalning vid kortreklamation, tillskillnad från köp med bankkort.
- Du får en tydligare överblick över alla dina utgifter då alla kortköp samlas på en faktura månadsvis.
Fördelar och nackdelar med kreditkort
Fördelar med kreditkort
- Reseförsäkring: Många kreditkort erbjuder automatisk reseförsäkring med avbeställningsskydd som låter dig avboka resor vid exempelvis sjukdom.
- Andra försäkringar: Utöver reseförsäkring kan vissa kreditkort inkludera andra försäkringar såsom köpförsäkring och försäkring mot förlorad inkomst.
- Bonusprogram: Många kreditkort erbjuder poäng eller cashback på köp, vilket kan användas för resor, shopping eller andra belöningar.
- Rabatter: Kreditkort kan ge rabatter på specifika butiker, restauranger eller tjänster, vilket kan spara pengar över tid.
- Premium förmåner: Kreditkort kan erbjuda gratis middagar, köföreträde, lounge access, fria abonnemangstjänster och mycket mer.
- Trygghet: Kreditkort erbjuder skydd mot bedrägeri och stöld, och du är oftast inte ansvarig för obehöriga köp.
- Delbetalningar & räntefria perioder: Möjligheten att betala av köp i delbetalningar eller dra nytta av räntefria perioder ger flexibilitet i ekonomin.
- Koll på din ekonomi: Kreditkortsutdrag ger detaljerad information om dina utgifter, vilket kan hjälpa dig att hålla koll på din ekonomi och budgetering.
- Förenkla delad ekonomi: Kreditkort med ett extrakort låter dig och din partner enkelt sköta er gemensam ekonomi.
- Alltid tillgänglig kredit: Kreditkort ger tillgång till kreditreserv som kan användas för oväntade utgifter eller i nödsituationer.
Nackdelar med kreditkort
- Kan skapa höga kostnader: Om du inte betalar hela din skuld i tid kan räntorna bli mycket höga, vilket gör att skulden växer snabbt och kan bli svår att hantera.
- Kan locka till delbetalningar: Möjligheten att delbetala köp kan leda till att du köper mer än du har råd med och ackumulerar skulder som kan bli svåra att betala tillbaka.
- Årskostnad och uttagsavgifter: Vissa kreditkort har årsavgifter och avgifter för kontantuttag, vilket kan öka de totala kostnaderna för att använda kortet.
- Samma inkomst krävs kommande månad: Om du har en hög kreditgräns och spenderar mycket, förväntas du ofta ha en tillräckligt hög inkomst för att kunna betala av hela skulden varje månad. Om din inkomst varierar kan det bli svårt att hantera betalningarna.
Kreditkortskategorier
 Alla kreditkort
 Bankkort
 Bankkort för barn
 Bensinkort
 Betalkort
 Betalningsanmärkning
 Bonuskort
 Bra kreditvärdighet
 Bästa kreditkortet
 Cashback
 Med concierge
 Debetkort
 För pensionärer
 För studenter
 Företagskort
 Försäkringar
 För mat
 Hög kreditgräns
 Kreditkort 50 000
 Kreditkort 100 000
 Kryptokort
 Lounge access
 Låg kreditvärdighet
 Låg ränta
- Premiumkort
 Priority Pass
 Reseförsäkring
 Resekort
 Shoppingkort
 Sparränta
 Virtuellt kreditkort
 Utan inkomst
 Utan UC
 Utan valutapåslag
 Utan årsavgift
Kortutgivare och betalningsnätverk


Krav och kreditprövning för att få kreditkort
Kraven skiljer sig mellan utgivarna, men mönstret är detsamma. Du ska ha fyllt 18 år, hos vissa utgivare mer, vara folkbokförd i Sverige, ha en inkomst som räcker för kreditgränsen och vara fri från betalningsanmärkningar och skulder hos Kronofogden. En anmärkning ligger kvar i tre år för privatpersoner.
Kreditprövningen gör utgivaren själv, och som underlag hämtas en kreditupplysning. Oftast kommer den från UC, men inte alltid; GF Card använder till exempel Creditsafe, och då syns varken ansökan eller krediten hos UC. Vilka kort som inte använder UC har vi samlat för sig. Vissa utgivare hämtar dessutom, med ditt samtycke, uppgifter om inkomst och skulder direkt från Skatteverket. Får du nej på en ansökan efter den 20 november 2026 ska utgivaren snarast berätta varför, och om det var uppgifter i en kreditupplysning som avgjorde ska du få veta vilka uppgifter och från vilket företag. Var beslutet automatiskt kan du begära att en människa går igenom det och förklarar bedömningen. Fråga det innan du söker någon annanstans, så slipper du nya förfrågningar i onödan. De exakta kraven för varje kort finns under fliken Krav i listan ovan, i guiden om ansökan och krav går vi igenom processen steg för steg, och vad upplysningen betyder för dig, från inkomstuppgifterna till nästa bolån, läser du här nedanför.
Det viktigaste att veta innan du ansöker om kreditkort

Kreditprövningen bygger på uppgifter du inte lämnar själv
Utgivaren bedömer dig på kreditupplysningen och på uppgifter som ofta hämtas direkt från Skatteverket, och de avser tidigare inkomstår. En nyligen höjd lön, studiemedel eller lön från utlandet syns därför ofta inte, och vissa utgivare kräver dessutom att du varit folkbokförd i Sverige i flera år. Kolla kortets grundkrav i listan, och vad UC har om dig: för 39 kr kan du beställa en upplysning på dig själv och se vad utgivaren ser, utan att det registreras som en förfrågan. Har du nyligen fått högre lön, fråga utgivaren före ansökan hur de bedömer den. Nekas du eller ångrar dig ligger förfrågan ändå kvar i tolv månader.

Betala hela fakturan, inte beloppet som är förifyllt
Betalar du hela fakturan i tid varje månad kostar krediten dig ingen ränta. Det låter enkelt, men hos flera utgivare är e-fakturan förifylld med lägsta belopp att betala, ofta bara några procent av saldot, något Konsumentverket tidigare har kritiserat banker för. Det räcker inte heller att betala nästan allt: fattas det några kronor räknas det som delbetalning, och hos vissa kort dras då ränta på hela saldot. Ta reda på hur du väljer hela beloppet, och om valet sparas, innan första fakturan kommer. Alla kort erbjuder inte autogiro på kreditkortsfakturan.

Räntan kan börja räknas tidigare än du tror
Räntan är kortets största kostnad om du delbetalar, och den börjar ofta tidigare än man räknar med. Vissa kort räknar ränta redan från dagen köpet bokfördes, andra först efter förfallodagen. Kontrollera också om nya köp blir räntebärande direkt när du redan har en delbetalning igång. Räkningsbetalningar, överföringar till konto och spel kostar ofta en avgift, och hos flera kort löper ränta på dem från dag ett även om du betalar fakturan i tid. Och "upp till 55 räntefria dagar" gäller köp i början av fakturaperioden; ett köp i slutet får betydligt färre.

Avgifterna beror på hur du använder kortet
Årsavgiften är bara en del av vad kortet kostar; resten styrs av hur du använder det. Valutapåslaget beror på vilken valuta köpet görs i, inte på var du befinner dig, så näthandel och prenumerationer i euro eller dollar blir dyrare även från soffan. Tacka nej när en terminal eller sajt utomlands erbjuder dig att betala i svenska kronor; då sätter butiken kursen, med sitt eget påslag inbakat. Se också vad avgiften blir när ett introduktionserbjudande har löpt ut. Ska du delbetala, räkna på den totala kostnaden i vår kreditkortskalkylator. Sedan inkomståret 2026 ger räntan på en kortkredit inget skatteavdrag, så kostnaden är hela räntan.

Kreditgränsen följer med dig till nästa lån
Kreditgränsen du beviljas försvinner inte ur bilden bara för att du inte använder den. Hos kreditgivare som rapporterar till UC syns både beviljad och utnyttjad kredit, så ett kort med noll kronor i skuld men 50 000 kr i kreditgräns kan ändå väga in när du söker bolån, och ett avslutat kort ligger kvar i historiken i ett år. Fråga bolånebanken hur de ser på outnyttjade krediter innan du skaffar kortet. Ansök om det utrymme du faktiskt behöver, med plats för depositioner vid hyrbil eller hotell, och räkna inte med maxkrediten i reklamen. Den avgörs i din kreditprövning, och mer om vad som påverkar din kreditvärdighet finns i guiden.

Förmånerna gäller bara på sina villkor
Reseförsäkring och bonus är ofta skälet att välja ett visst kort, och båda har villkor som avgör om de gäller alls. Resan ska ofta betalas direkt till researrangören, inte via en betalningsförmedlare, och till mer än hälften, hos vissa kort minst tre fjärdedelar, med kortet. Har du bara hunnit betala anmälningsavgiften med kortet när du tvingas avboka kan ersättningen stanna vid just den summan. Betalar du en väns resa är hen ofta försäkrad bara om hen själv har samma kort. Kortförsäkringen är ett komplement till hemförsäkringens reseskydd och ersätter sällan akut sjukvård eller hemtransport. För bonus: kolla vilka köp som undantas och om det finns ett tak.
Så ansöker du om ett kreditkort
Välj ut det kreditkort som passar dina förutsättningar och krav
Det finns en extremt stor mängd olika kreditkort samt debetkort här på Kreditkort.com. Innan ansökan sker är det därför viktigt att du valt ut ett kort som passar dina tänkta användningsvanor samt dina ekonomiska förutsättningar. Nyttja våra jämförelser och lägg gärna ned lite extra tid på att jämföra kreditkort mot varandra. På så vis kan du hitta ett kreditkort som passar dig och som du vet att du kommer bli nöjd med.
Skicka in en ansökan för ditt valda kort
Genom vår kortlista eller kortrecension kan du ta dig vidare direkt till kortutgivarens ansökningsformulär genom att klicka på "Till ansökan". Du kommer alltid hänvisas till kortutgivarnas egna hemsidor som använder sig av flera säkerhetslösningar som gör det tryggt att ansöka om kreditkort.
Invänta svar på din ansökan
Vid inskickad ansökan så kommer kortutgivaren hämta en kreditupplysning på dig. Denna görs av UC AB och är till för att bedöma din betalningsförmåga. Om inga konstigheter upptäcks i upplysningen och du uppfyller grundkraven så har du goda chanser till att bli beviljad ditt kreditkort. Hur lång tid det tar innan du får svar varierar mellan de olika kortutgivarna, men inom 1-2 bankdagar har du oftast fått ett besked.
Här hittar du en djupgående guide om hur ansökningsprocessen samt kraven du bör uppnå.
Senaste kortbetygen från våra besökare
Bra, förutom att Nordea skall ta ut en avgift för vårt extrakort. Borde även ingå fler än 4 launch accesser. Kortet kostar ju en del att ha.
Det passar bra för mig för jag vill inte ha ett kreditkort som kostar avgift.
Skaffade det nyss inför en resa i okt. Behövde nått gratis utan valutapåslag. Tycker appen är bra också.

Jag testad mitt nya virtuella kort. i dag , jag swishade över en summa till detta kort, men jag vet inte vad som blev fel?
Jag hade pengar på kortet i min iPhone så det fattades inte pengar.
Men det funkade inte här i Rethymnon på 2 ställen !!
Han frågade om det var amerikan express kort ?
Detta verkar vara ett visa kort .
Vad är felet tro?
Gratis som Private Banking kund hos Nordea. Ett bra kort som känns väldigt bra när det inte kostar något extra, finns ingen anledning för mig att ha något annat kort också.
Brukar tanka på OKQ8 så det är ett bra kort


Vanliga frågor och svar
Kontakta oss
Har du frågor om kreditkort eller om vår tjänst på Kreditkort.com? Kontakta oss så hjälper vi dig.

Håkan är en erfaren skribent på Kreditkort.com sedan 2021. Håkan fokuserar på att skriva recensioner av kreditkort, skapa informativa guider och publicera nyheter om krediter och kort.


 Creditcards360.ca/
 Luottokortit.com/
 Kreditkarten360.com/
 Kredittkort360.com/